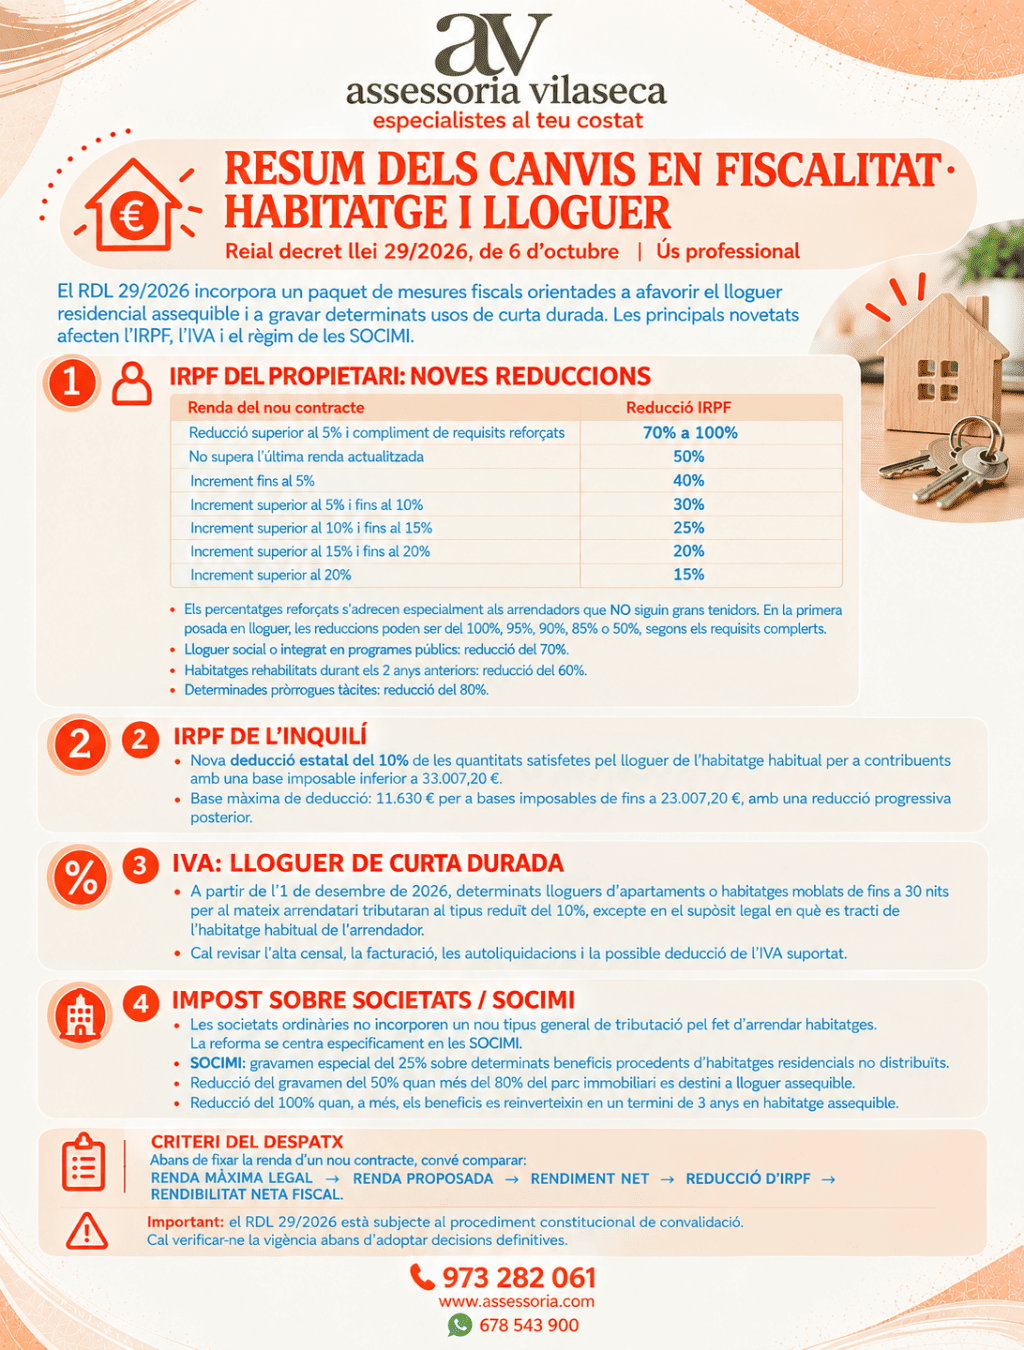
RESUM DELS CANVIS EN FISCALITAT · HABITATGE I LLOGUER
Reial decret llei 29/2026, de 6 d’octubre | Ús professional
El RDL 29/2026 incorpora un paquet de mesures fiscals orientades a afavorir el lloguer residencial assequible i a gravar determinats usos de curta durada. Les principals novetats afecten l’IRPF, l’IVA i el règim de les SOCIMI.
1. IRPF DEL PROPIETARI: NOVES REDUCCIONS
| Renda del nou contracte | Reducció IRPF |
|---|---|
| Reducció superior al 5% i compliment de requisits reforçats | 70% a 100% |
| No supera l’última renda actualitzada | 50% |
| Increment fins al 5% | 40% |
| Increment superior al 5% i fins al 10% | 30% |
| Increment superior al 10% i fins al 15% | 25% |
| Increment superior al 15% i fins al 20% | 20% |
| Increment superior al 20% | 15% |
• Els percentatges reforçats s’adrecen especialment als arrendadors que NO siguin grans tenidors. En la primera posada en lloguer, les reduccions poden ser del 100%, 95%, 90%, 85% o 50%, segons els requisits complerts.
• Lloguer social o integrat en programes públics: reducció del 70%.
• Habitatges rehabilitats durant els 2 anys anteriors: reducció del 60%.
• Determinades pròrrogues tàcites: reducció del 80%.
2. IRPF DE L’INQUILÍ
• Nova deducció estatal del 10% de les quantitats satisfetes pel lloguer de l’habitatge habitual per a contribuents amb una base imposable inferior a 33.007,20 €.
• Base màxima de deducció: 11.630 € per a bases imposables de fins a 23.007,20 €, amb una reducció progressiva posterior.
3. IVA: LLOGUER DE CURTA DURADA
• A partir de l’1 de desembre de 2026, determinats lloguers d’apartaments o habitatges moblats de fins a 30 nits per al mateix arrendatari tributaran al tipus reduït del 10%, excepte en el supòsit legal en què es tracti de l’habitatge habitual de l’arrendador.
• Cal revisar l’alta censal, la facturació, les autoliquidacions i la possible deducció de l’IVA suportat.
4. IMPOST SOBRE SOCIETATS / SOCIMI
• Les societats ordinàries no incorporen un nou tipus general de tributació pel fet d’arrendar habitatges. La reforma se centra específicament en les SOCIMI.
• SOCIMI: gravamen especial del 25% sobre determinats beneficis procedents d’habitatges residencials no distribuïts.
• Reducció del gravamen del 50% quan més del 80% del parc immobiliari es destini a lloguer assequible.
• Reducció del 100% quan, a més, els beneficis es reinverteixin en un termini de 3 anys en habitatge assequible.
CRITERI DEL DESPATX
Abans de fixar la renda d’un nou contracte, convé comparar:
RENDA MÀXIMA LEGAL → RENDA PROPOSADA → RENDIMENT NET → REDUCCIÓ D’IRPF → RENDIBILITAT NETA FISCAL
Important: el RDL 29/2026 està subjecte al procediment constitucional de convalidació. Cal verificar-ne la vigència abans d’adoptar decisions definitives.